
Investigasi Suara Ra’jat.id
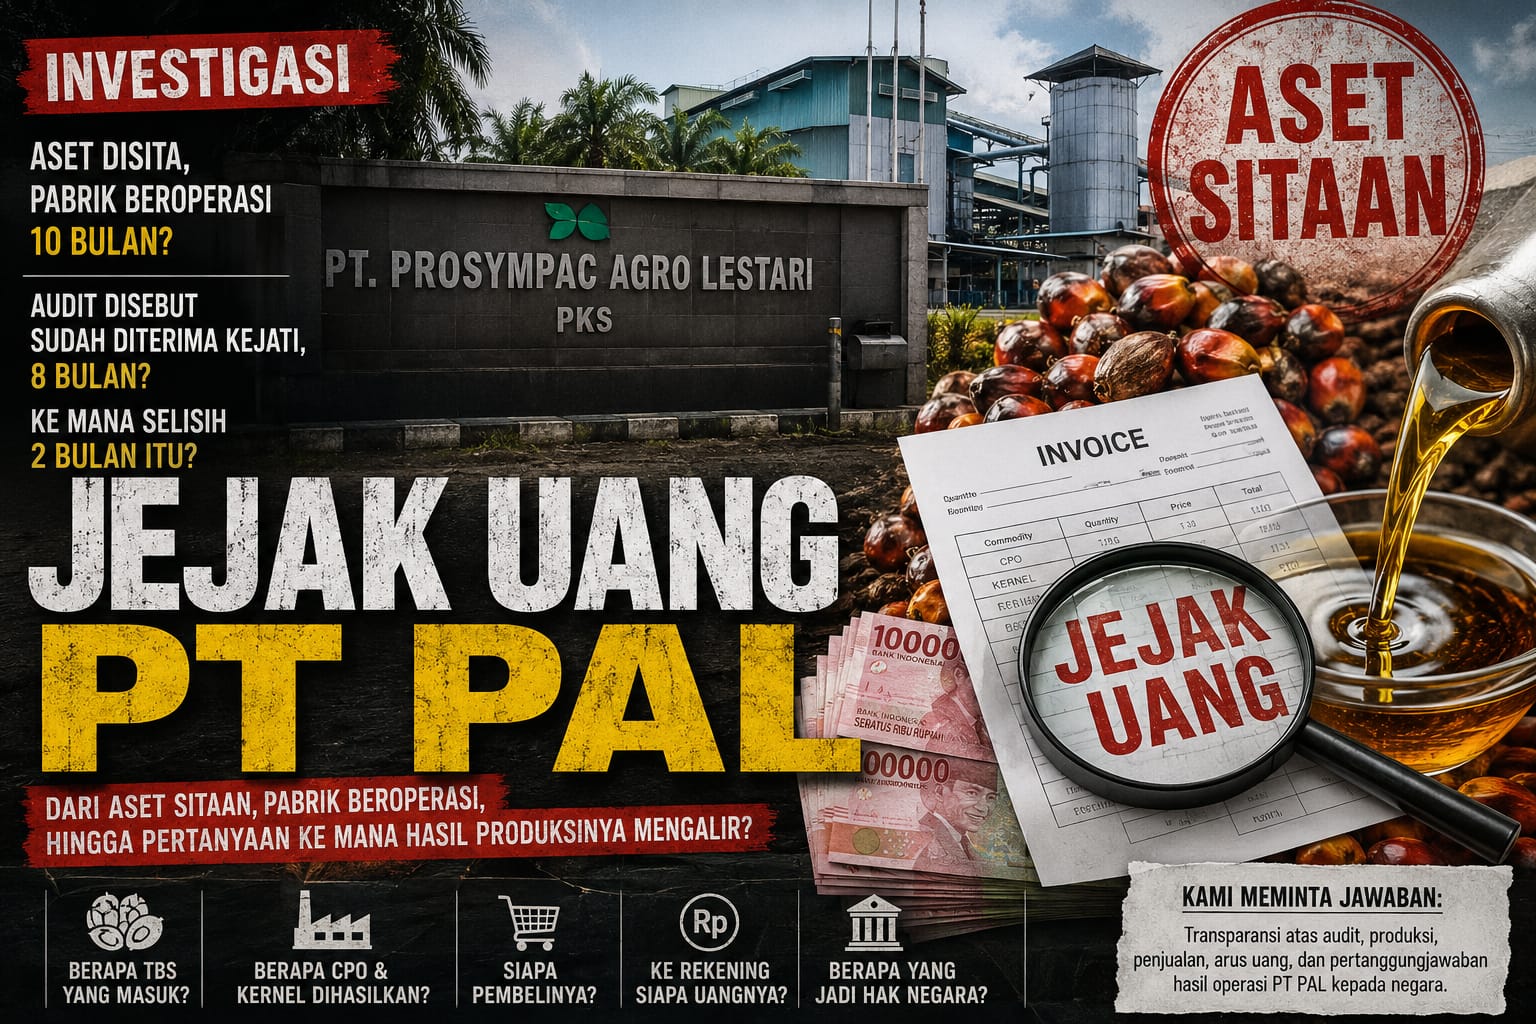 JAMBI — Sebuah pertanyaan besar masih menggantung di balik perkara dugaan korupsi fasilitas kredit investasi dan modal kerja PT Prosympac Agro Lestari (PT PAL): selama pabrik yang asetnya telah berstatus sitaan itu masih beroperasi, ke mana seluruh hasil produksinya mengalir dan siapa yang menerima manfaat ekonominya?
Pertanyaan tersebut bukan sekadar persoalan aktivitas sebuah pabrik kelapa sawit. Di balik produksi Tandan Buah Segar (TBS), terdapat rangkaian transaksi yang meninggalkan jejak administratif dan keuangan: mulai dari penerimaan bahan baku, proses pengolahan, produksi CPO dan kernel, penjualan, penerbitan invoice, pembayaran, hingga masuknya uang ke rekening penerima.
Karena itu, ketika sebuah aset telah menjadi bagian dari perkara tindak pidana korupsi dan kemudian aktivitas pengelolaannya menjadi perhatian aparat penegak hukum, maka jejak uang dari kegiatan operasionalnya menjadi bagian penting yang harus dapat dijelaskan secara terbuka dan terukur.
Aset Disita, Aktivitas Baru Dihentikan
Kejaksaan Tinggi Jambi menyatakan penyitaan aset PT PAL telah dilakukan berdasarkan Penetapan Wakil Ketua Pengadilan Tindak Pidana Korupsi Jambi Nomor 25/Pid.Sus-TPK-SITA/2025/PN.Jambi tanggal 16 Juni 2025 dan Surat Perintah Penyitaan Kepala Kejati Jambi Nomor PRINT-480/L.5/Fd.2/06/2025.
Aset yang kemudian dihentikan aktivitasnya pada 23 April 2026 meliputi satu unit pabrik kelapa sawit, enam bidang tanah dengan luas total 163.285 meter persegi, bangunan pendukung, serta mesin dan peralatan pengolahan TBS.
Kejati Jambi pada saat itu menyatakan penghentian aktivitas dilakukan melalui pengosongan dan pemasangan line pada aset sitaan tersebut. Dalam kegiatan itu hadir pula perwakilan Bank BNI dan PT Mayang Mangurai Jambi (PT MMJ).
Dengan demikian, terdapat rentang waktu yang patut diperiksa secara serius antara pelaksanaan penyitaan pada Juni 2025 dan penghentian aktivitas pada April 2026.
Bukan untuk menyimpulkan telah terjadi pelanggaran, tetapi untuk menjawab pertanyaan sederhana:
Apa yang terjadi terhadap aktivitas ekonomi pabrik selama rentang waktu tersebut?
Kejati sendiri sebelumnya menyatakan melakukan pengecekan langsung ke lokasi untuk memastikan kondisi faktual, termasuk mengenai penguasaan, operasional, dan pengelolaan aset yang menjadi objek perkara.
Maka publik berhak mengetahui apa hasil pengecekan tersebut.
Pertanyaan Utama Bukan Lagi “Pabrik Beroperasi atau Tidak”
Apabila benar terdapat kegiatan produksi selama sebagian periode tersebut, investigasi tidak boleh berhenti pada pertanyaan siapa yang menjalankan pabrik.
Pertanyaan berikutnya jauh lebih penting:
Berapa TBS yang masuk?
Berapa CPO yang dihasilkan?
Berapa kernel yang diproduksi?
Berapa kali transaksi penjualan dilakukan?
Siapa pembelinya?
Berapa nilai setiap transaksi?
Ke rekening siapa pembayaran dilakukan?
Berapa biaya operasional yang dikeluarkan?
Dan pada akhirnya, berapa nilai ekonomi yang dihasilkan dari aset tersebut?
Sebab setiap kilogram CPO dan kernel yang keluar dari pabrik semestinya meninggalkan jejak dokumen.
Begitu pula setiap pembayaran seharusnya meninggalkan jejak transaksi.
Dari Timbangan ke Rekening Bank
Secara sederhana, alur yang harus ditelusuri adalah:
TBS masuk → ditimbang → diolah → menjadi CPO/kernel → dijual → diterbitkan invoice → pembayaran dilakukan → uang masuk rekening → dicatat dalam pembukuan.
Di sinilah investigasi “Jejak Uang PT PAL” menemukan titik pentingnya.
Jika memang ada aktivitas produksi, maka seharusnya terdapat dokumen pendukung berupa catatan timbang, laporan produksi, surat jalan, dokumen penjualan, invoice, rekening koran, bukti pembayaran, laporan keuangan dan dokumen perpajakan.
Dokumen-dokumen tersebut dapat digunakan untuk mencocokkan satu angka dengan angka lainnya.
Jika laporan produksi menyebut angka tertentu, apakah angka tersebut sesuai dengan catatan timbang?
Jika laporan penjualan menyebut volume tertentu, apakah sesuai dengan produksi?
Jika invoice menyebut nilai tertentu, apakah benar pembayaran dengan nilai yang sama masuk ke rekening penerima?
Dan apabila terdapat selisih, siapa yang dapat menjelaskan selisih tersebut?
Audit Menjadi Kunci
Dalam pemberitaan sebelumnya, muncul informasi mengenai adanya audit terhadap kegiatan operasional pabrik.
Jika audit tersebut memang telah dilakukan dan hasilnya telah diterima oleh pihak berwenang, maka dokumen audit tersebut menjadi sangat penting untuk menjawab pertanyaan publik.
Bukan berarti seluruh isi dokumen harus serta-merta dibuka apabila terdapat bagian yang memang dilindungi hukum.
Namun setidaknya publik patut mendapatkan penjelasan mengenai:
* periode yang diaudit;
* siapa auditor atau pihak yang melakukan pemeriksaan;
* berapa volume bahan baku yang tercatat;
* berapa produksi CPO dan kernel;
* berapa nilai penjualan;
* berapa biaya operasional;
* berapa hasil bersih;
* siapa penerima hasil;
* dan bagaimana posisi hasil tersebut terhadap kepentingan negara.
Ada pula pertanyaan mengenai periode penghitungan.
Jika di satu sisi disebut terdapat rentang sekitar sepuluh bulan sejak penyitaan hingga penghentian aktivitas, sementara informasi lain menyebut audit operasional sekitar delapan bulan, maka perbedaan periode tersebut perlu diterangkan secara terbuka.
Bukan untuk menyimpulkan adanya kejanggalan, tetapi agar publik mengetahui:
dua bulan yang tidak masuk dalam periode audit itu berada di mana?
Apakah pabrik tidak beroperasi?
Apakah terdapat masa penghentian aktivitas?
Apakah audit memang hanya mengambil periode tertentu?
Ataukah titik awal dan titik akhir penghitungan berbeda?
Jawaban atas pertanyaan tersebut penting karena menyangkut nilai ekonomi yang dihasilkan dari aset yang sedang berada dalam proses hukum.
Siapa yang Berhak Atas Hasil Produksi?
Kejati Jambi telah menyatakan bahwa penghentian aktivitas aset sitaan merupakan bagian dari upaya penegakan hukum sekaligus mendukung pemulihan kerugian keuangan negara.
Dalam konteks itu, persoalan hasil produksi tidak boleh dipandang sebagai persoalan bisnis biasa.
Jika aset tersebut merupakan barang sitaan dalam perkara dugaan korupsi, maka perlu ada kejelasan mengenai siapa yang memiliki kewenangan mengelola, menerima, menyimpan, dan mempertanggungjawabkan hasil ekonomi dari aset tersebut.
Apabila ada keuntungan atau hasil operasi, bagaimana mekanisme pencatatannya?
Apakah masuk rekening perusahaan?
Apakah masuk rekening pihak lain?
Apakah ada mekanisme bagi hasil?
Apakah ada biaya pengelolaan?
Dan apakah seluruhnya tercatat serta dapat diaudit?
PT MMJ Juga Perlu Menjelaskan
Dalam penghentian aktivitas pada April 2026, Kejati menyebut kehadiran pihak PT Mayang Mangurai Jambi (PT MMJ).
Karena itu, posisi PT MMJ juga perlu mendapat ruang klarifikasi yang proporsional.
Publik perlu mengetahui:
Apa dasar PT MMJ mengelola atau mengoperasikan pabrik tersebut?
Apakah terdapat perjanjian?
Dengan siapa perjanjian dibuat?
Kapan perjanjian mulai berlaku?
Apa bentuk kewenangannya?
Bagaimana sistem pembagian hasil?
Siapa yang menanggung biaya operasional?
Dan yang paling penting:
Ke mana hasil penjualan CPO dan kernel selama masa operasional tersebut dibayarkan?
Pertanyaan tersebut bukan tuduhan terhadap PT MMJ.
Justru sebaliknya, jawaban PT MMJ dapat menjadi bagian penting untuk membuat pemberitaan ini berimbang.
BNI Juga Memiliki Posisi Penting
Perkara PT PAL berkaitan dengan fasilitas kredit investasi dan modal kerja Bank BNI pada periode 2018–2019, dengan nilai yang dalam pemberitaan Kejati disebut mencapai Rp105 miliar dan dikaitkan dengan dugaan kerugian keuangan negara.
Dalam kegiatan penghentian aktivitas aset pada April 2026, perwakilan BNI juga hadir.
Karena itu, dalam penelusuran berikutnya perlu diperiksa pula bagaimana posisi BNI terhadap aset tersebut dan bagaimana status hak-hak bank sebagai kreditur dalam kaitannya dengan aset yang telah disita.
Namun perlu ditegaskan:
Kehadiran atau posisi BNI dalam perkara ini tidak dengan sendirinya berarti BNI terlibat dalam penyimpangan operasional pabrik.
Justru klarifikasi dari BNI diperlukan agar posisi hukum dan ekonominya tidak disalahartikan.
Rp105 Miliar dan Pertanyaan Pemulihan Kerugian Negara
Perkara PT PAL berkaitan dengan dugaan korupsi fasilitas kredit dengan nilai Rp105 miliar.
Kejati Jambi menyebut penghentian aktivitas aset sitaan sebagai bagian dari upaya mendukung pemulihan kerugian keuangan negara.
Karena itu, pertanyaan publik berikutnya menjadi sangat relevan:
Seberapa besar nilai ekonomi aset PT PAL yang dapat dipulihkan untuk kepentingan negara?
Apakah nilai hasil produksi selama masa operasional telah dihitung?
Apakah sudah dimasukkan dalam laporan resmi?
Apakah sudah disetorkan atau ditempatkan pada mekanisme yang ditentukan?
Jika belum, apa alasannya?
Dan siapa yang bertanggung jawab atas pengelolaan hasil tersebut?
Jangan Hanya Menghitung Pabriknya, Hitung Juga Uangnya
Dalam kasus seperti ini, perhatian publik sering terfokus pada bangunan pabrik, tanah, mesin dan nilai aset.
Padahal ada satu aset yang tidak kalah penting:
arus kas
Pabrik yang beroperasi menghasilkan transaksi.
Transaksi menghasilkan dokumen.
Dokumen menghasilkan angka.
Dan angka tersebut dapat ditelusuri.
Karena itu, investigasi ini tidak sedang mencari kambing hitam.
Investigasi ini sedang mencari angka yang dapat diverifikasi.
Berapa produksi?
Berapa penjualan?
Berapa biaya?
Berapa keuntungan?
Berapa uang yang berpindah?
Ke mana uang tersebut berpindah?
Dan pada akhirnya:
berapa yang menjadi bagian dari pemulihan kerugian negara?
Suara Ra’jat.id Meminta Transparansi
Suara Ra’jat.id memandang bahwa penegakan hukum dalam perkara dugaan korupsi tidak cukup hanya dengan menetapkan tersangka, terdakwa atau melakukan penyitaan aset.
Ketika sebuah aset sitaan masih memiliki nilai ekonomi dan menghasilkan kegiatan usaha, maka pengelolaannya juga harus dapat dipertanggungjawabkan secara administratif, hukum dan keuangan.
Karena itu, kami meminta pihak-pihak terkait memberikan penjelasan secara terbuka mengenai:
1. Dasar hukum dan mekanisme pengoperasian aset PT PAL setelah penyitaan;
2. Periode pasti operasional pabrik;
3. Hasil audit operasional beserta periode yang diaudit;
4. Volume TBS yang diterima selama masa tersebut;
5. Volume CPO dan kernel yang dihasilkan;
6. Nilai penjualan seluruh hasil produksi;
7. Pihak-pihak yang membeli hasil produksi;
8. Rekening penerima pembayaran;
9. Total biaya operasional;
10. Nilai bersih hasil operasi;
11. Status dan lokasi dana hasil produksi;
12. Mekanisme pertanggungjawaban hasil operasi kepada negara.
Investigasi Ini Belum Berakhir
Jejak uang PT PAL tidak boleh berhenti pada angka produksi.
Ia harus berakhir pada bukti pembayaran dan pertanggungjawaban.
Jika semua transaksi tercatat dan dapat dijelaskan, maka informasi tersebut justru akan memperkuat kepercayaan publik terhadap proses hukum yang sedang berjalan.
Sebaliknya, jika terdapat perbedaan antara catatan produksi, laporan penjualan, invoice dan arus rekening, maka perbedaan tersebut harus dijelaskan berdasarkan dokumen dan fakta.
Suara Ra’jat.id tidak menuduh pihak tertentu melakukan tindak pidana.
Kami hanya mengajukan pertanyaan yang semestinya dapat dijawab oleh dokumen:
Selama aset PT PAL berstatus sitaan dan pabrik masih beraktivitas, berapa uang yang dihasilkan, siapa yang menerima, di mana uang itu berada, dan bagaimana pertanggungjawabannya kepada negara?
Sebab dalam perkara yang menyangkut dugaan kerugian keuangan negara, aset memang penting. Tetapi jejak uang jauh lebih penting.
Bersambung: Penelusuran Dokumen Produksi, Invoice, Rekening Penerima dan Mekanisme Pengelolaan Hasil Operasional PT PAL.
Catatan redaksi: Suara Ra’jat.id membuka ruang hak jawab dan klarifikasi bagi Kejati Jambi, PT MMJ, BNI, PT PAL maupun pihak lain yang disebut dalam pemberitaan ini. Penyebutan suatu pihak dalam laporan investigasi ini tidak dimaksudkan sebagai penetapan kesalahan atau kesimpulan tindak pidana.
Pewarta : Nurdin
Redaksi :🪶 http://suararajat.id

Discussion about this post